El caso cristiano contra la fijación de tasas por parte de la Fed
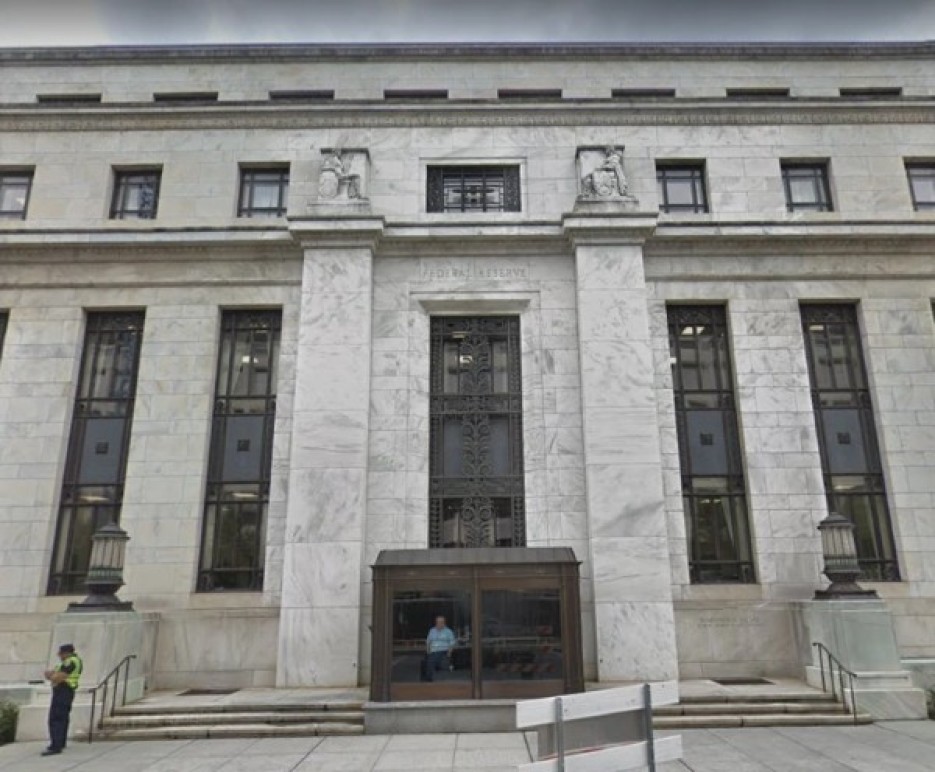
La Reserva Federal aumentó recientemente las tasas de interés y se espera que las aumente varias veces más. Algunas personas argumentan que la Fed debería mantener las tasas donde están establecidas ahora. Algunos argumentan que la Fed tendrá que recortar las tasas en breve. Pero el punto de vista que parece faltar en el debate es en realidad el más defendible: que la Reserva Federal no fijó tasas en absoluto. Durante la mayor parte de la historia de EE. UU., no hubo fijación de tasas por parte del banco central. En general, no había ningún banco central en absoluto, e incluso durante los tiempos en que existía un banco central, simplemente actuaba como medio para la administración de una moneda respaldada por oro o plata y ocasionalmente intervenía para detener las corridas bancarias. Durante estos períodos de tiempo, las tasas de inflación fueron mucho más altas que en los momentos en que los valores monetarios microgestionados por la Reserva Federal y las tasas de crecimiento eran más altas. EE. UU. pasó de ser un país de segunda categoría a líder económico mundial sin ningún tipo de fijación de tasas por parte del banco central. Por supuesto, había tarifas y se fijaban, pero no las fijaba una autoridad central. En su lugar, fueron establecidos por personas con el pellejo en el juego, ahorradores y prestatarios con instituciones financieras que desempeñan el papel de intermediarios.
La razón por la que es importante que las entidades gubernamentales no anulen el proceso de negociación voluntaria entre ahorradores y prestatarios es que las autoridades centrales no tienen ni pueden tener suficiente conocimiento para hacerlo. Solo los ahorradores saben a qué 'precio' les vale renunciar al consumo por un tiempo y, en cambio, prestar a alguien más. Solo los prestatarios saben cuánto pueden pagar en intereses. Los mercados agregan una gran cantidad de conocimiento. Nos dicen quiénes somos como pueblo. La Biblia alaba a los que postergan la gratificación (como arrojar el pan sobre las aguas y "El que ama el vino y el aceite no se enriquecerá"). Esaú es el ejemplo por excelencia de un hombre que no podía aplazar la gratificación y vendió su herencia por el precio de una comida, cuyo "Dios es su vientre". Una sociedad dominada por tales valores tendrá escasez de ahorros y abundancia de préstamos. Una sociedad en la que no ahorra suficiente gente y demasiada gente pide prestado es una sociedad con altas tasas de interés, es decir, a menos que algún planificador central suprima esas tasas. Somos un pueblo así. Tenemos bajos ahorros y especialmente bajos ahorros cuando se considera que somos una sociedad que envejece y que, en general, las personas mayores tienen mayores reservas de ahorro que los jóvenes que recién comienzan. Somos prestatarios, con altos pasivos para préstamos escolares (con valor relativo decreciente a los títulos ofrecidos), vivienda y gasto de consumo. Pero nuestras propensiones a gastar se muestran más marcadamente en niveles muy altos de deuda pública durante tiempos de paz. Exigimos que el gobierno gaste dinero, pero enmascaramos ese gasto al financiarlo mediante deuda en lugar de mediante impuestos. Financiamos gran parte de esos déficits mediante la creación de nueva oferta monetaria que tiende a ser inflacionaria. Por justicia, las tasas de interés deberían ser altas para un pueblo que envejece, con pocos ahorros, cuyo gobierno está en niveles de deuda de tiempos de paz y sigue políticas de inflación para financiar esa deuda. Nuestras tasas de interés son históricamente bajas, no porque el ahorro sea abundante, sino porque la creación de dinero del banco central es abundante. Eso significa que las tasas de interés bajas son una ilusión, una mentira que nos decimos a nosotros mismos. Son el equivalente financiero de un espejo flaco que nos hace parecer fiscalmente aptos cuando en realidad somos fiscalmente flácidos. La ilusión del dinero nos hace pensar que podemos gastar libremente cuando en realidad nuestro mayor gasto es en realidad precios más altos, no mayor producción. Y si no es mayor producción entonces no puede ser mayor consumo a largo plazo porque no podemos consumir lo que no se ha producido.
[Estamos en WhatsApp. Empieza a seguirnos ahora]
Cuando los ahorradores y los prestatarios se dan la mano para acordar una tasa negociada, revela mucho sobre ambos. Una sociedad que posterga la gratificación, con altas tasas de ahorro, poco endeudamiento y en la que los prestatarios no incumplan y en la que los gobiernos no se degraden, es una sociedad que ha ganado tipos de interés bajos. Los economistas y sociólogos se refieren a algo llamado "preferencia temporal". Un ejemplo famoso es la prueba del malvavisco. Dé a los niños la opción entre un malvavisco hoy y dos malvaviscos mañana y algunos elegirán el primero mientras que otros elegirán el segundo. Los que eligen este último tienen baja preferencia temporal. Pueden diferir la gratificación. Una nación de niños como este último se convierte en una nación con bajas tasas de interés. El problema es que nos hemos convertido en el tipo de personas de un malvavisco hoy. Los salarios de ese tipo de sociedad, consuntiva, propensa al impago de la deuda y la degradación son tasas altas que representan la escasez de capital y el riesgo añadido de los préstamos. Como señala Sidney Homer en su Historia de las tasas de interés (que rastrea las tasas desde el Imperio babilónico), los aumentos repentinos en las tasas de interés tienden a marcar la última etapa de un imperio. Es un signo de decadencia.
Reciba GRATIS nuestras últimas noticias
Pero, ¿qué significa que una sociedad con las características que deberían conducir a altos tipos de interés, se niegan a afrontar esa realidad y utilizan los modernos mecanismos del banco central para suprimir la verdad? Significa el aplazamiento de la crisis. Significa permitir niveles de deuda que finalmente no podrán ser reembolsados. Cuanto más tiempo se supriman las tasas, mayor será la eventual crisis. La Fed no debería subir ni bajar las tasas. Ese es un trabajo para la gente.